2024-2030年中国特种设备检验检测行业竞争现状及投资策略研究
一、行业概述
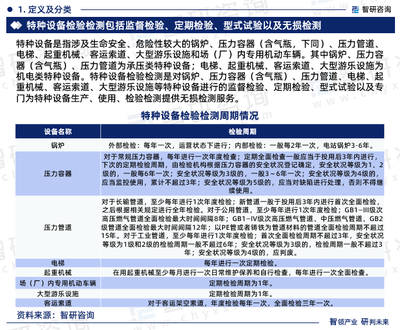
特种设备检验检测是指对锅炉、压力容器(含气瓶)、压力管道、电梯、起重机械、客运索道、大型游乐设施、场(厂)内专用机动车辆等特种设备进行的定期检验、监督检验、无损检测、安全评估等服务。作为国家公共安全体系的重要组成部分,该行业具有强制性、公益性和技术密集型特征。2024年以来,随着《特种设备安全法》修订及“双碳”“新基建”政策推进,行业迎来规范化、市场化、智能化发展的新阶段。
二、2024年竞争现状分析
- 市场格局:垄断与竞争并存
- 公益性检验机构(特种设备检验研究院/所)仍占据主导地位,尤其在大中型城市和关键设备领域。
- 民营第三方检测机构快速崛起,通过灵活机制和价格优势切入电梯、起重机械等细分市场,但资质壁垒和公信力仍是主要瓶颈。
- 外资机构(如TÜV、SGS)在高端无损检测、出口认证等领域保持技术优势,但受政策限制,份额较小。
- 竞争焦点
- 资质与公信力:核准证书、CNAS认可、CMA资质是核心门槛。
- 技术能力:相控阵超声、数字射线、声发射、无人机巡检、AI缺陷识别等成为差异化关键。
- 区域壁垒:地方保护主义仍存,跨省作业需重复备案,增加了连锁机构的扩张成本。
- 价格竞争:电梯、起重机械等成熟领域价格战激烈,而高参数压力容器、长输管道检测利润率较高。
- 主要问题
- 公益性机构效率偏低,民营机构报告权威性受质疑;
- 无序竞争导致部分领域“劣币驱逐良币”;
- 高端检测装备和核心软件仍依赖进口。
三、2025-2030年竞争趋势预测
- 市场化改革加速:检验检测机构整合重组,公益性机构转企改制,形成若干跨区域、跨行业的龙头检测集团。
- 技术驱动分化:掌握AI+检测、在线监测、数字孪生等技术的机构将建立护城河,低端纯人工检测利润率持续压缩。
- 集中度提升:预计到2030年,CR10(前十大机构市占率)从当前不足20%提升至35%以上。
- 新赛道涌现:氢能储运设备、碳纤维缠绕气瓶、超超临界锅炉、老旧电梯安全评估等带来增量需求。
- 监管趋严:检验报告终身负责制、信用评价体系、飞行检查常态化,淘汰不合规机构。
四、投资策略建议
- 细分领域选择
- 优先布局:电梯物联网检测、油气管道内外检测、氢能装备检测、大型游乐设施安全评估等高增长、高壁垒领域。
- 谨慎进入:常规无损检测、简单定期检验等红海市场,除非具备规模或成本优势。
- 标的类型
- 具有跨省资质和全国服务网络的第三方检测龙头;
- 拥有核心专利技术(如AI缺陷识别算法、爬壁机器人)的科技型机构;
- 参与标准制定、具备培训与认证能力的平台型企业。
- 投资模式
- 并购整合:收购区域性机构,输出管理、技术和品牌,快速获得资质与客户。
- 技术合伙:与高校、科研院所共建实验室,攻关高端检测装备国产化。
- 数字化投入:建设检验数据平台,提供预测性维护、风险预警等增值服务。
- 风险控制
- 资质续期风险:密切跟踪核准规则变化,避免因人员、设备不达标被暂停资质;
- 法律与安全责任风险:健全质量控制体系,投保检验责任险;
- 地方保护风险:优先选择政策开放、公平竞争的地区(如长三角、粤港澳)落地;
- 技术替代风险:避免重资产押注单一传统技术路线,保持研发迭代能力。
- 时机与退出
- 2024-2026年为布局窗口期,政策红利与整合机遇叠加;
- 2030年前后,头部机构证券化(IPO或并购退出)机会显现,可关注科创板、北交所上市通道。
五、结论
2024-2030年,中国特种设备检验检测行业将从“散、小、弱”向“专、精、强”转变。投资者应避开低端价格竞争,聚焦高技术门槛、高安全价值、高客户粘性的细分赛道,通过并购与数字化手段构建护城河。需动态评估政策与安全监管风险,把握市场化改革和技术升级带来的结构性投资机会。
如若转载,请注明出处:http://www.nanjingzixinfanglue88.com/product/19.html
更新时间:2026-10-07 07:45:23